
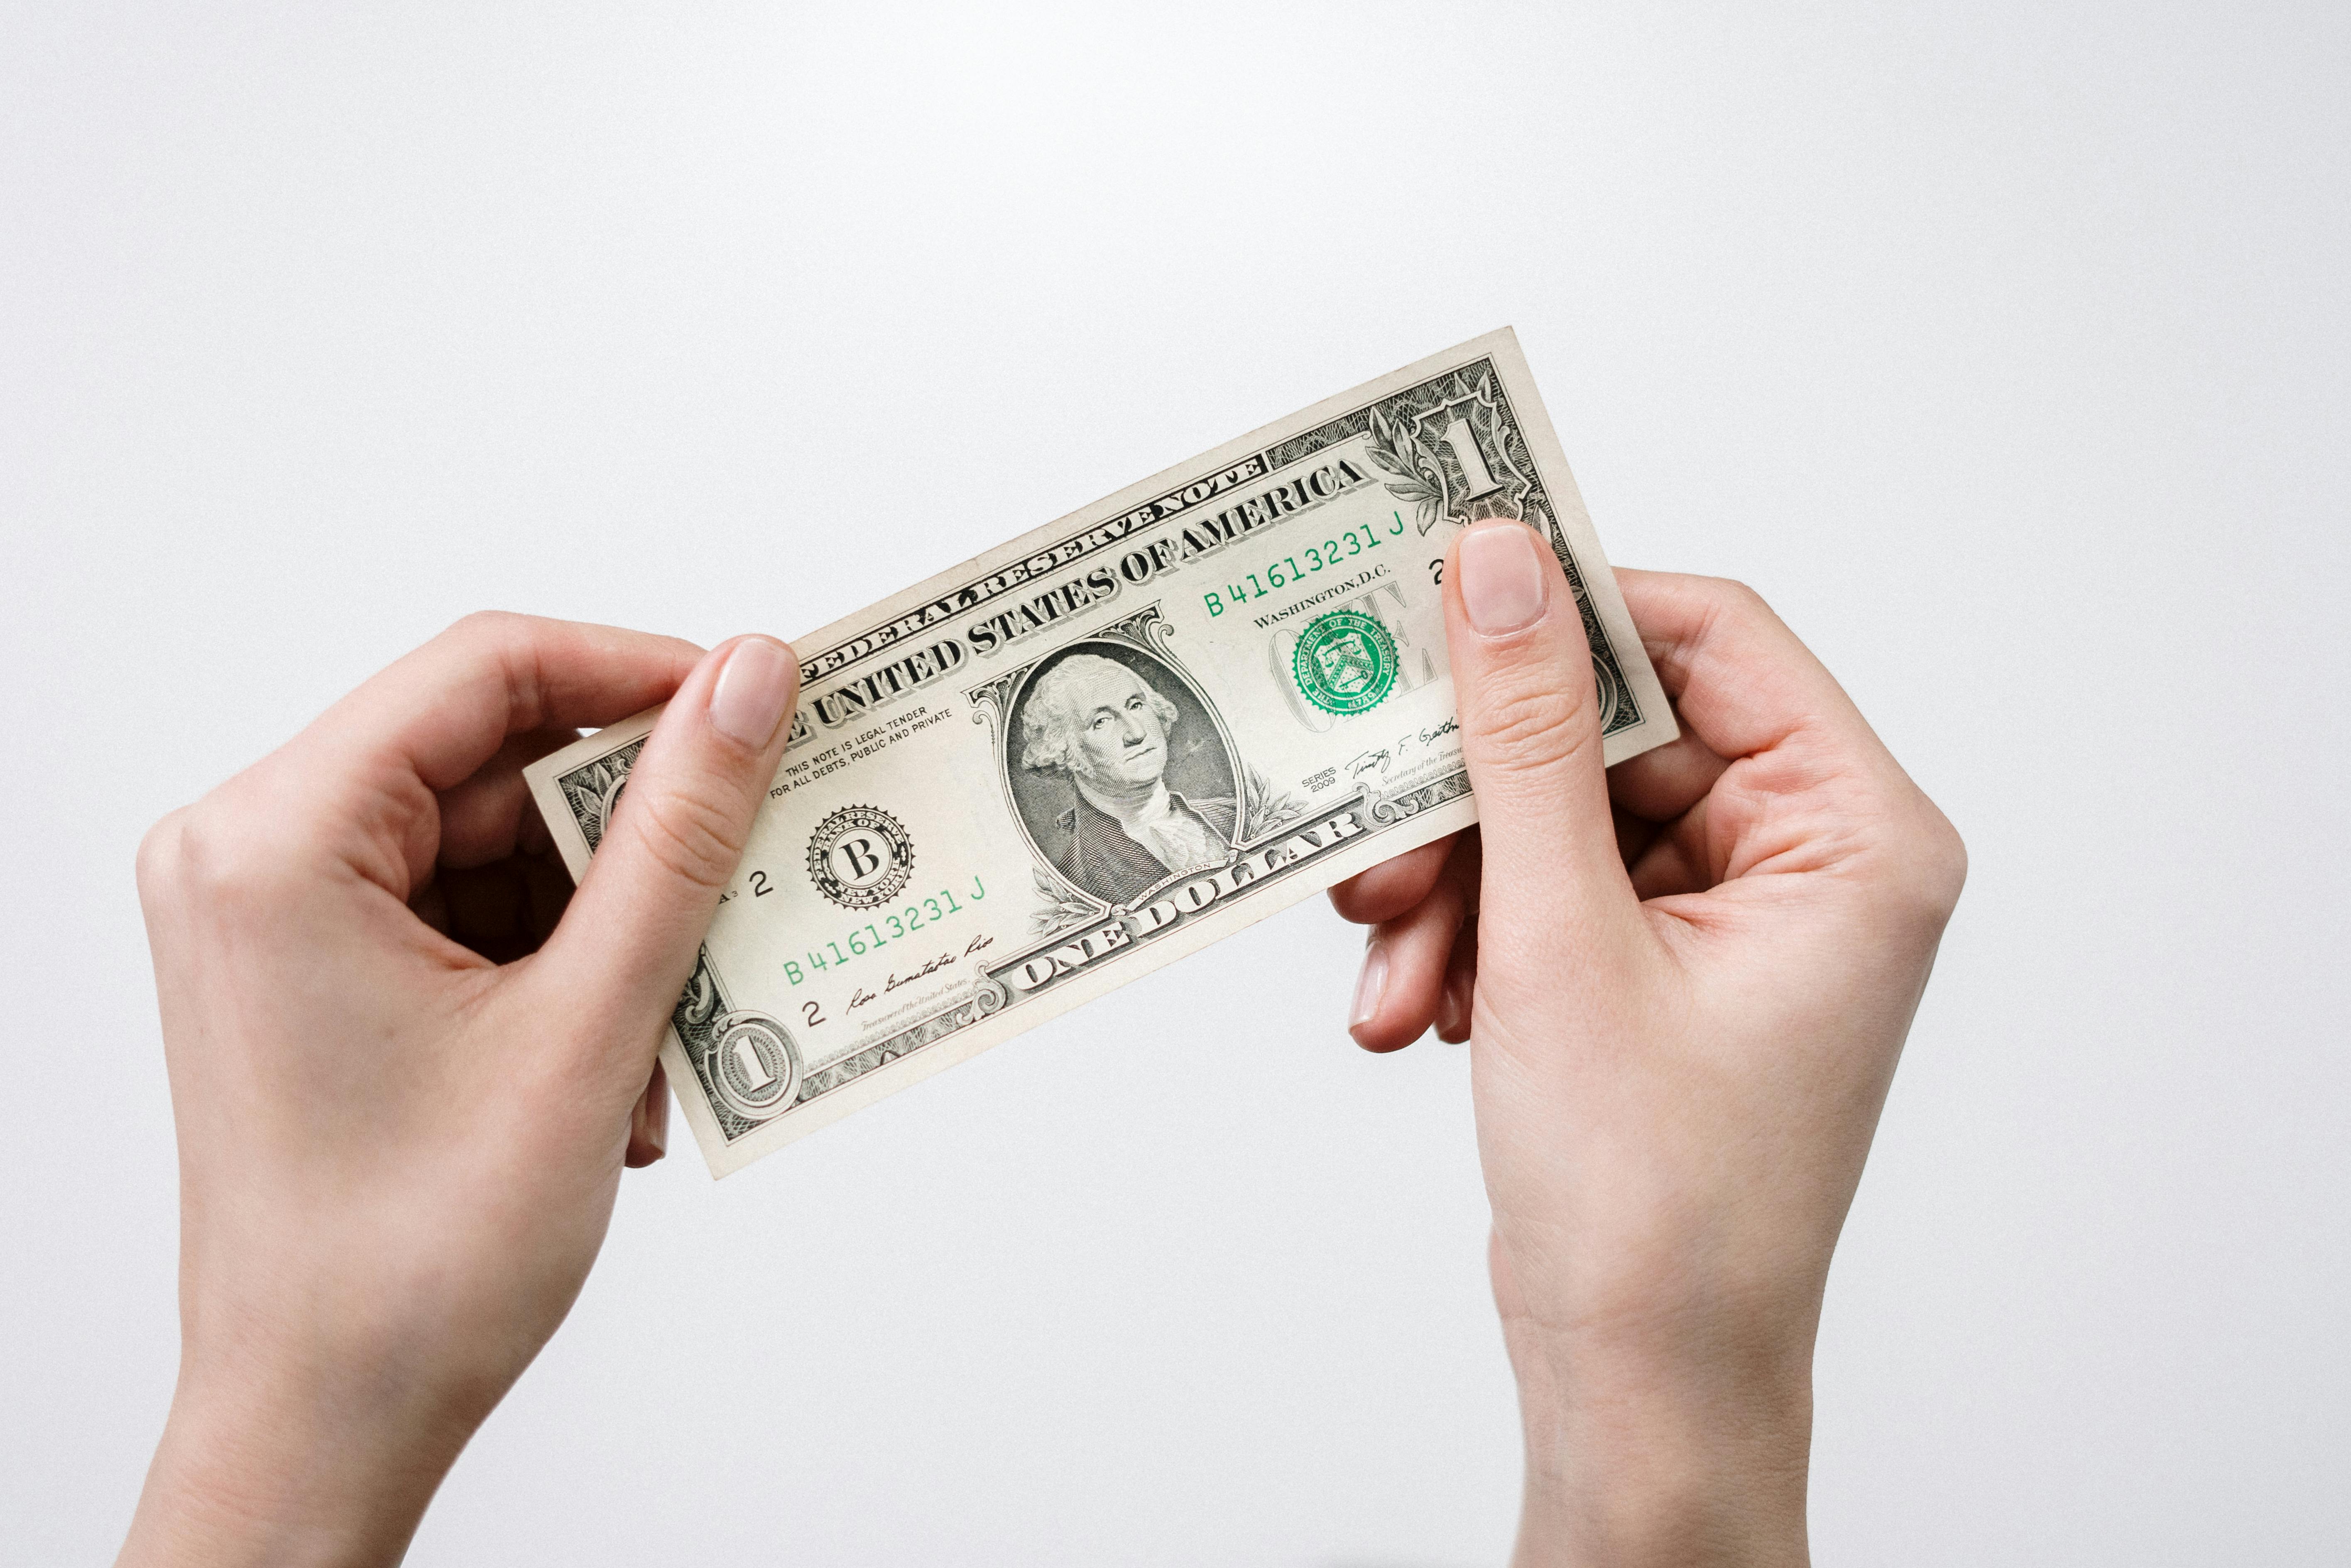
Bayangkan kamu sudah menabung keras selama setahun penuh. Namun tanpa disadari, nilai tabunganmu tergerus diam-diam, bukan karena kamu boros, tapi karena rupiah melemah. Itulah realita yang kini dihadapi jutaan orang Indonesia di tengah volatilitas ekonomi global.
Pada Mei 2026, nilai tukar rupiah mendekati level Rp17.500 per dolar AS, mendekati titik terlemah sepanjang sejarah Indonesia, di tengah meningkatnya ketidakpastian global dan tekanan pasar keuangan internasional. Kondisi ini bukan sekadar angka di berita ekonomi, ini langsung memukul daya beli dan nilai aset kamu.
Di sinilah strategi menabung dalam mata uang asing, khususnya dollar AS, menjadi relevan. Di tengah fluktuasi nilai tukar rupiah dan dinamika ekonomi global yang terus berubah, memiliki simpanan dalam mata uang asing dapat membantu menjaga daya beli aset sekaligus memberikan fleksibilitas finansial. Jika dilakukan dengan strategi yang tepat, menabung dollar tidak hanya berperan sebagai penyimpanan nilai, tetapi juga dapat terintegrasi dengan perencanaan investasi untuk mendukung tujuan keuangan jangka panjang.
Artikel ini akan memandu kamu dari awal hingga akhir: kenapa dollar, di mana menyimpannya, dan bagaimana cara melakukannya dengan benar.
Mengapa Dollar AS? Memahami Urgensi di Balik Tren Ini
Sebelum membahas cara menabung dollar, penting untuk memahami mengapa dollar AS menjadi pilihan utama, bukan sekadar ikut-ikutan tren.
Dolar AS masih menjadi mata uang cadangan utama dunia. Berdasarkan data Currency Composition of Official Foreign Exchange Reserves (COFER) dari IMF yang dirilis pada Juli 2026, sekitar 57,13% cadangan devisa global masih disimpan dalam dolar AS. Angka ini menunjukkan bahwa dolar tetap mendominasi sistem keuangan internasional dan menjadi mata uang yang paling banyak digunakan oleh bank sentral di seluruh dunia.
Fakta ini bukan sekadar statistik. Artinya, nilai dollar jauh lebih stabil secara struktural dibandingkan mata uang negara berkembang seperti rupiah.
Tren ini pun terbukti dari perilaku pasar. Deposito valas tumbuh 42% YoY pada Juni 2026, melonjak dibandingkan pertumbuhan 27,9% YoY pada bulan sebelumnya. Sebaliknya, deposito rupiah hanya meningkat 1,9% YoY. Artinya, para pelaku pasar dan korporasi sudah bergerak lebih dulu. Pertanyaannya, kapan kamu menyusul?
Keuntungan Menabung Dollar yang Perlu Kamu Tahu
Memahami keuntungan menabung dollar secara konkret akan membantumu membuat keputusan yang lebih bijak. Berikut manfaat utamanya:
- Lindung Nilai dari Pelemahan Rupiah: Keunggulan memiliki tabungan atau rekening valas adalah tidak terpengaruh oleh fluktuasi nilai rupiah. Dengan memiliki rekening valas, kamu bisa meminimalkan risiko kerugian akibat fluktuasi nilai mata uang lokal.
- Fleksibilitas Tinggi: Memiliki tabungan dollar lebih fleksibel dibandingkan dengan investasi atau deposito berjangka yang hanya bisa dicairkan dalam jangka waktu tertentu. Dengan tabungan dollar, kamu bisa mencairkan dana dari rekening valas kapan saja saat dibutuhkan, dan menukarkannya ke dalam rupiah.
- Potensi Keuntungan Ganda: Berbeda dengan tabungan konvensional, tabungan valas memungkinkan nasabah untuk menikmati kurs lebih stabil serta potensi keuntungan dari kenaikan nilai tukar mata uang yang disimpan.
- Mendukung Transaksi Internasional: Dengan memiliki rekening mata uang asing, transaksi ekspor dan impor menjadi lebih lancar dan nilai tukarnya lebih stabil dibandingkan rupiah. Selain itu, memiliki tabungan dalam mata uang asing bisa memberikan keuntungan maksimal, terutama saat nilai tukar rupiah turun.
Nabung Dollar Bagusnya Dimana? Ini Pilihan Terbaik di 2026
Inilah pertanyaan yang paling sering muncul. Jawabannya bergantung pada tujuan dan profil risiko kamu. Berikut perbandingan komprehensif pilihan yang tersedia:
| Instrumen | Cocok Untuk | Risiko | Potensi Imbal Hasil | Likuiditas |
|---|---|---|---|---|
| Rekening Tabungan Valas | Pemula, kebutuhan transaksi | Rendah | Rendah (bunga kecil) | Sangat Tinggi |
| Deposito Valas | Konservatif, dana parkir | Rendah | Sedang (bunga + potensi kurs) | Terbatas (sesuai tenor) |
| Reksa Dana Global (USD) | Moderat, jangka menengah | Sedang | Sedang–Tinggi | Tinggi |
| Saham/ETF AS | Agresif, jangka panjang | Tinggi | Tinggi | Tinggi |
| Dollar Fisik (Cash) | Perjalanan, kebutuhan tunai | Rendah (risiko fisik) | Sangat Rendah | Sangat Tinggi |
1. Rekening Tabungan Valas di Bank
Ini adalah pintu masuk paling mudah untuk menabung mata uang asing. Salah satu cara yang paling sering dipilih adalah membuka rekening dollar di bank yang menyediakan layanan valuta asing. Rekening ini memungkinkan nasabah menyimpan dana langsung dalam bentuk dollar sehingga proses pengelolaan dana menjadi lebih mudah.
Hampir semua perbankan swasta di Indonesia menawarkan program tabungan valas, seperti BCA, BNI, Mandiri, dan lainnya. BCA Dollar, misalnya, memungkinkan nasabah menabung dan berinvestasi dalam mata uang asing dolar Amerika Serikat (USD) atau dolar Singapura (SGD).
Tips memilih rekening valas:
- Ketahui saldo minimum tiap bulan dan sesuaikan dengan kondisi keuanganmu. Pastikan biaya administrasi ringan dan bersaing. Minta rincian biaya akun rekening yang harus dibayarkan setiap bulannya secara menyeluruh untuk menghindari biaya tidak terduga.
- Perhatikan kebijakan kurs valuta asing yang diberlakukan oleh lembaga keuangan. Memahami perbedaan antara kurs jual dan kurs beli dapat membantu dalam mengoptimalkan transaksi.
Baca juga: Menabung di Bank: Apa Saja Kelebihan dan Kekurangannya?
2. Deposito Valas: Parkir Dana, Dapat Bunga
Jika kamu tidak membutuhkan akses dana dalam waktu dekat, deposito valas bisa menjadi pilihan yang lebih menguntungkan dibanding tabungan biasa.
Deposito valas menawarkan bunga lebih tinggi dibanding tabungan biasa. Nilai simpanan tetap dalam bentuk dolar sehingga berpotensi mendapat keuntungan tambahan jika kurs dolar meningkat.
Produk ini sering dipilih sebagai strategi diversifikasi keuangan, terutama saat nilai tukar rupiah mengalami fluktuasi. Bank Mandiri menjadi salah satu bank terbesar di Indonesia yang menyediakan layanan deposito valuta asing dengan berbagai pilihan tenor dan tingkat bunga yang menarik.
3. Reksa Dana Global Berbasis USD
Bagi kamu yang ingin imbal hasil lebih optimal namun tidak ingin repot memantau saham secara langsung, reksa dana global bisa menjadi solusi.
Reksa dana global memungkinkan investor berinvestasi pada aset luar negeri menggunakan mata uang Dollar AS. Beberapa produk reksa dana USD mencatatkan imbal hasil solid, seperti salah satu reksa dana pendapatan tetap yang membukukan return +4,17% dalam satu tahun terakhir.
Baca juga: Reksadana Pendapatan Tetap: Keuntungan, Risiko, Produk Terbaik 2026
4. Saham dan ETF AS via Platform Digital
Cara lain berinvestasi dalam dollar adalah melalui investasi aset global seperti saham Amerika, ETF, atau emas digital berbasis USD. Perkembangan teknologi finansial membuat masyarakat Indonesia semakin tertarik mengakses aset global. Bahkan, pengguna kini dapat membeli saham Amerika sekaligus menyimpan aset berbasis dolar dalam satu aplikasi digital tanpa prosedur rumit seperti beberapa tahun lalu.
Pastikan platform yang kamu gunakan sudah terdaftar dan diawasi oleh OJK. Investasi dalam bentuk produk keuangan berbasis Dollar AS, seperti deposito valas atau reksa dana global, wajib berada di bawah pengawasan OJK untuk menjamin keamanan investor.
5. Dollar Fisik via Money Changer Resmi
Jika kamu ingin melakukan jual beli dollar secara fisik, pergi ke tempat resmi seperti money changer yang telah memiliki izin dari Bank Indonesia atau terdaftar di OJK. Hal ini penting diperhatikan untuk menghindari risiko mendapatkan uang palsu atau kurs yang tidak transparan.
Jika kamu memutuskan untuk menyimpan dollar fisik, pastikan kualitas uang tetap terjaga. Gunakan brankas pribadi atau layanan safe deposit box di bank agar dollar tetap utuh dan tidak rusak akibat kelembapan atau risiko pencurian.
Cara Menabung Dollar: Strategi yang Bisa Langsung Diterapkan
Mengetahui pilihannya saja tidak cukup. Kamu perlu strategi eksekusi yang tepat agar tabungan dollar benar-benar memberikan hasil optimal.
Langkah 1: Tentukan Tujuan Keuanganmu
Sebelum membuka rekening valas mana pun, tanya pada dirimu sendiri: untuk apa dana ini? Sesuaikan pilihan mata uang dan produk dengan tujuan keuanganmu, apakah untuk investasi, perjalanan, atau transaksi internasional. Tujuan yang jelas menentukan instrumen yang tepat.
Baca juga: Cara Menabung yang Benar agar Keuangan Lebih Teratur
Langkah 2: Terapkan Metode Dollar Cost Averaging (DCA)
Jangan menunggu momen “sempurna” untuk membeli dollar. Tidak ada yang bisa memprediksi kurs secara akurat.
Banyak orang menerapkan metode pembelian dollar secara berkala dengan nominal yang sama setiap bulan, tanpa menunggu pergerakan kurs tertentu sehingga fokus utama tetap berada pada proses pengumpulan dana. Pendekatan tersebut membantu menjaga disiplin karena pembelian dilakukan sesuai jadwal yang telah ditentukan sejak awal.
Seperti menabung dalam mata uang lokal, konsistensi adalah kunci. Buatlah rencana menabung yang teratur, misalnya setiap bulan menyisihkan sebagian pendapatanmu untuk ditabung dalam dollar. Dengan demikian, kamu bisa secara perlahan membangun tabungan dalam dollar yang signifikan.
Baca juga: Dollar Cost Averaging: Strategi Investasi yang Cocok di 2026
Langkah 3: Manfaatkan Momen Rupiah Menguat
Meski DCA adalah strategi utama, kamu tetap bisa mengoptimalkan pembelian saat ada peluang.
Manfaatkan fluktuasi nilai tukar untuk membeli dollar saat kurs rendah. Ini akan membantumu mendapatkan lebih banyak dollar dengan jumlah uang yang sama dalam mata uang lokal. Perhatikan tren nilai tukar dan pilih waktu yang tepat untuk melakukan konversi.
Langkah 4: Pahami Selisih Kurs
Ini salah satu hal yang sering diabaikan pemula. Ketika menabung valas, biasanya akan ada biaya selisih kurs. Perhatikan kurs jual sewaktu akan menyetorkan rupiah dan perhatikan kurs beli ketika akan mencairkan uang ke rupiah.
Langkah 5: Diversifikasi, Jangan Taruh Semua Telur dalam Satu Keranjang
Jangan hanya fokus pada dollar saja. Kamu juga bisa melakukan diversifikasi ke beberapa mata uang yang stabil dan likuid seperti USD, EUR, atau JPY. Ini bisa jadi langkah yang cerdas untuk mengurangi risiko, karena ketika satu mata uang melemah, kamu masih memiliki peluang dari mata uang lainnya.
Risiko yang Wajib Kamu Pahami
Menabung dollar bukan tanpa risiko. Sebagai investor yang bijak, kamu perlu mengenali potensi jebakan sebelum terjun.
| Risiko | Penjelasan | Cara Mitigasi |
|---|---|---|
| Risiko Kurs Berbalik | Jika rupiah menguat tajam, nilai dollar-mu dalam rupiah bisa turun | Investasi jangka panjang, gunakan DCA |
| Biaya Konversi | Selisih kurs jual-beli dapat memangkas keuntungan | Pilih bank/platform dengan spread kompetitif |
| Risiko Penyimpanan Fisik | Dollar tunai rentan hilang, rusak, atau dicuri | Gunakan safe deposit box atau tabungan digital |
| Risiko Platform | Platform tidak resmi bisa merugikan | Pastikan terdaftar dan diawasi OJK/BI |
| Risiko Likuiditas | Deposito valas terikat tenor tertentu | Sesuaikan tenor dengan kebutuhan dana |
Panduan Singkat Membuka Rekening Valas
Setelah memahami pilihan dan strateginya, berikut langkah praktis untuk memulai:
- Pilih instrumen yang sesuai tujuan – tabungan valas untuk fleksibilitas, deposito valas untuk imbal hasil, reksa dana untuk pertumbuhan.
- Siapkan dokumen – umumnya kamu perlu menyiapkan KTP, NPWP, serta dokumen pendukung lainnya seperti paspor jika diperlukan.
- Setor dana awal – setiap bank memiliki persyaratan minimum setoran awal yang berbeda. Untuk BCA Dollar, misalnya, setoran awal mulai dari USD 100.
- Pantau kurs secara berkala – gunakan fitur notifikasi di aplikasi mobile banking agar tidak ketinggalan momen terbaik.
- Pilih platform yang terpercaya – pilih platform yang memiliki aplikasi mobile dengan fitur lengkap agar transaksi lebih praktis.
Literasi adalah Investasi Pertamamu
Menabung dollar bukan soal mengikuti tren. Ini soal memahami bahwa setiap keputusan finansial, sekecil apapun, membentuk fondasi masa depanmu.
Menabung dollar kini bukan sekadar alternatif, tetapi telah menjadi strategi keuangan yang semakin diminati oleh investor Indonesia. Namun tanpa pemahaman yang cukup, strategi apapun bisa berubah menjadi jebakan.
Di Bijak Finansial, kami percaya bahwa literasi keuangan adalah hak setiap orang. Memahami cara menabung dollar, mengelola mata uang asing, dan membangun portofolio yang terdiversifikasi bukan lagi eksklusif milik para bankir atau konglomerat. Ini adalah keterampilan yang bisa, dan harus, dimiliki oleh generasi milenial dan Gen Z Indonesia.
Mulailah dari langkah kecil yang konsisten. Pilih satu instrumen, pahami risikonya, dan eksekusi dengan disiplin. Seiring waktu, tabungan dollar-mu bukan hanya melindungi nilai asetmu, tapi juga memperluas horison finansialmu.
Eksplorasi Lebih Lanjut di Bijak Finansial
Artikel ini baru permulaan. Perjalanan menuju kebebasan finansial membutuhkan lebih dari sekadar satu strategi.
Temukan panduan lengkap lainnya di Bijak Finansial, mulai dari cara memilih reksa dana yang tepat, strategi diversifikasi portofolio, hingga panduan investasi saham AS untuk pemula. Semua disajikan dalam bahasa yang mudah dipahami, berbasis data terkini, dan relevan dengan kondisi ekonomi Indonesia 2026.
Punya pertanyaan atau pengalaman menabung dollar yang ingin dibagikan? Yuk, diskusikan di kolom komentar di bawah! Kamu juga bisa menghubungi tim Bijak Finansial melalui saluran komunikasi yang tersedia di situs kami. Karena keputusan finansial terbaik lahir dari diskusi yang berkualitas.
Disclaimer: Artikel ini bersifat edukatif dan tidak merupakan rekomendasi investasi. Konsultasikan keputusan finansialmu dengan perencana keuangan berlisensi sebelum mengambil tindakan.
Tinggalkan Balasan